Ce a lăsat în urmă Diana Buzoianu (USR) la ministerul Mediului!? Sute de milioane de lei în evidențe financiare eronate, prejudicii și lucrări controversate. Nici fosta conducere PNL nu scapă de responsabilitate!

Diana-Anda Buzoianu (USR) a plecat de la conducerea Ministerului Mediului, Apelor și Pădurilor, dar situația financiară a instituției ridică întrebări serioase despre ceea ce s-a întâmplat în perioada în care aceasta a ocupat funcția de ministru. Un raport de audit financiar asupra exercițiului 2025 prezintă o imagine îngrijorătoare: prejudicii de aproape 2,5 milioane de lei, creanțe de sute de milioane evidențiate necorespunzător, investiții de pe litoral cu diferențe importante între valorile ofertate și cele din proiectele tehnice, lucrări subacvatice de aproape 27 de milioane de lei pentru care documentația de verificare a fost considerată insuficientă și un sistem de control intern incapabil să prevină numeroasele deficiențe. Iar problemele nu au început odată cu venirea USR la minister. O parte dintre ele au rădăcini în perioada fostului ministru Mircea Fechet (PNL) și chiar în administrațiile anterioare.
Ministerul Mediului nu a putut prezenta o situație financiară care să reflecte fidel realitatea
Pentru orice instituție publică, întocmirea corectă a bilanțului financiar reprezintă o obligație elementară. Cu atât mai mult pentru un minister care coordonează instituții ce administrează resurse naturale, fonduri europene, infrastructură de protecție împotriva inundațiilor și programe de investiții de valori foarte mari. Cu toate acestea, la finalul anului 2025, situațiile financiare consolidate ale Ministerului Mediului conțineau erori semnificative, iar patrimoniul fostei Agenții Naționale pentru Arii Naturale Protejate nici măcar nu fusese inclus integral în raportările financiare, pentru că procedurile de predare-preluare aferente reorganizării instituționale nu fuseseră finalizate.
Problema nu poate fi redusă la o simplă operațiune contabilă. Ministerul avea obligația de a coordona reorganizarea instituțiilor din subordine și de a asigura corectitudinea informațiilor financiare. Reorganizarea fusese reglementată încă din 2024, în perioada vechii conduceri, însă deficiențele de preluare a patrimoniului persistau în raportarea pentru 2025. Cum a fost supravegheat acest proces în mandatul lui Mircea Fechet și ce măsuri concrete au fost dispuse ulterior de Diana Buzoianu pentru finalizarea lui?
Peste 114 milioane de lei, o creanță pe care statul nu a mai recuperat-o
Una dintre cele mai importante constatări financiare privește Administrația Fondului pentru Mediu și o creanță de 114.454.203 lei, reprezentând penalități pentru nerestituirea certificatelor de emisii de gaze cu efect de seră aferente anului 2023, în cazul Complexului Energetic Hunedoara.
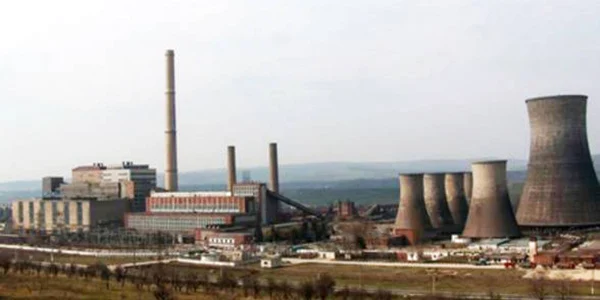
Instituția nu a întreprins demersurile necesare pentru înscrierea și valorificarea creanței în procedura de insolvență a debitorului inițial. În schimb, au fost emise acte împotriva unei alte entități, Complexul Energetic Valea Jiului – Sucursala Electrocentrale Paroșeni, acte care au fost ulterior desființate definitiv de instanță. Rezultatul: creanța nu a mai fost recuperată, însă continua să fie prezentată în evidențele financiare ca obligație certă de recuperat.
Vorbim despre peste 114 milioane de lei și despre o succesiune de decizii administrative și juridice care trebuie explicate public. Cine a stabilit strategia de recuperare? De ce nu au fost întreprinse la timp demersurile împotriva debitorului inițial? Cine a verificat legalitatea actelor emise și ce măsuri au fost luate după pierderea posibilității de recuperare? Obligația financiară provine dintr-o perioadă anterioară mandatului Dianei Buzoianu, ceea ce implică examinarea activității conducerilor precedente, dar și verificarea măsurilor ulterioare de clarificare a situației.
Prejudicii de aproape 2,5 milioane de lei. Bani plătiți de două ori și creanțe pierdute
Raportul identifică prejudicii și venituri neconstituite în valoare totală de aproximativ 2,45 milioane de lei, inclusiv accesoriile aferente unor plăți nejustificate. Cea mai mare componentă, de 2.049.039 lei, privește pierderea definitivă a posibilității Administrației Fondului pentru Mediu de a recupera un debit stabilit în sarcina Consiliului Județean Constanța. În plus, nu fuseseră analizate corespunzător responsabilitățile privind nerecuperarea acestuia.
La Administrația Bazinală de Apă Crișuri au fost identificate plăți duble de 145.063 lei pentru 2.109 metri cubi de anrocamente din piatră brută, împreună cu cheltuielile aferente. Separat, au fost plătite nejustificat lucrări și materiale de 4.035 lei reprezentând folie pentru acoperiș care nu fusese pusă în operă. Aceste sume, împreună cu accesoriile, au fost recuperate în timpul controlului. Un alt caz privește ocuparea fără contract a unui sector de plajă pe litoral și subdimensionarea daunelor solicitate în instanță, pentru care veniturile neconstituite au fost estimate la aproximativ 240.000 lei.
Aceste situații au cauze și perioade diferite, însă ridică aceeași problemă de fond: eficiența mecanismelor prin care instituțiile din subordinea sau coordonarea Ministerului Mediului verifică efectuarea plăților, urmăresc contractele și recuperează debitele. Faptul că anumite sume au fost restituite în timpul auditului arată că măsurile de corectare au fost posibile. Întrebarea este de ce verificările interne nu au prevenit sau identificat suficient de devreme respectivele erori.
Sute de milioane de lei în creanțe și o evidență contabilă plină de neconcordanțe
Situația financiară devine și mai complicată în cazul creanțelor. Au fost constatate erori de 176.087.386 lei privind creanțele necurente și de 217.634.197 lei privind creanțele curente. Aceste valori nu reprezintă automat pierderi financiare, dar reflectă amploarea problemelor de evidență, clasificare, evaluare și recuperare a sumelor înregistrate.
La AFM au fost identificate creanțe în valoare de 145.402.071 lei pentru care probabilitatea de încasare era redusă, fără ca instituția să constituie ajustările contabile corespunzătoare. Alte 58.440.211 lei au fost menținute nejustificat în evidențele contabile ca urmare a unei erori generate de aplicația informatică fiscală. Au existat și creanțe aferente unor debitori radiați în urma falimentului, înregistrări duble și datorii ori creanțe clasificate incorect. Separat, alte creanțe fiscale de peste 94 de milioane de lei erau menținute nejustificat în contabilitate, inclusiv poziții vechi, din 2011 și 2019.
În fața unor asemenea cifre, responsabilitatea conducerii ministerului nu poate fi redusă la simpla primire a raportărilor instituțiilor subordonate. Este necesară o supraveghere reală, iar când erorile sunt generate inclusiv de aplicații informatice și de proceduri financiare necorespunzătoare, problema depășește nivelul unor greșeli izolate. Este vorba despre funcționarea unui sistem administrativ care trebuie să producă informații financiare corecte, nu despre simple tabele completate la sfârșitul anului.
Lucrările de pe litoral: diferențe de peste 153 milioane de lei și riscuri de majorare a contractelor
Una dintre cele mai importante teme din document privește proiectul „Reducerea eroziunii costiere – Faza II”, o investiție de amploare derulată prin Administrația Bazinală de Apă Dobrogea-Litoral.
Au fost identificate proiecte tehnice avizate pentru loturile 6, 10 și 11 la valori care depășeau ofertele financiare acceptate cu 153.230.000 lei fără TVA. Deși diferențele nu reprezentau automat obligații suplimentare de plată, situația genera riscul unor revendicări ulterioare din partea antreprenorilor, cu posibile litigii, dobânzi sau daune. Totodată, ministerul și structurile implicate nu urmăriseră corespunzător actualizarea indicatorilor tehnico-economici ai investiției, auditorii indicând o depășire de aproximativ 373,3 milioane lei în raport cu valoarea aprobată inițial și angajamentul de finanțare din 2018.
La Costinești, oferta financiară avea la bază o estimare de aproximativ 3.150 de metri de structuri costiere, în timp ce proiectul tehnic prevedea aproximativ 2.131 de metri. La Mangalia-Saturn, diferența era între aproximativ 2.455 de metri estimați inițial și 1.509 metri prevăzuți prin proiectul tehnic. În ambele cazuri, proiectele tehnice aveau valori mai mari decât ofertele acceptate.
Aceste diferențe nu demonstrează prin ele însele existența unor plăți ilegale, dar impun explicații privind fundamentarea costurilor, verificarea documentațiilor și asumarea riscurilor contractuale. Proiectul a fost construit și derulat pe parcursul mai multor ani și al mai multor conduceri. Tocmai de aceea, atât Mircea Fechet, cât și Diana Buzoianu trebuie evaluați în raport cu măsurile efective de supraveghere și corectare întreprinse în mandatele lor.
Aproape 27 de milioane de lei în lucrări subacvatice, cu documente insuficiente pentru confirmarea executării
Un caz deosebit privește lucrările de biodiversitate din zona Olimp. Pentru trei biostructuri subacvatice și zone de implantare a vegetației marine au fost prevăzute lucrări în valoare de 26.796.618,36 lei fără TVA, recepționate în baza raportului supervizorului. Auditorii au considerat însă că documentația furnizată nu era suficientă pentru confirmarea independentă a realității și exactității lucrărilor submerse.
Drona subacvatică nu a putut fi utilizată, verificarea bazându-se pe imagini aeriene și pe documentele întocmite de supervizor. În aceste condiții, nu rezulta suficient de clar cum fusese confirmată realizarea celor 340 de metri de biostructuri și a celor 78.600 mp de zone de implantare. Situații similare au fost identificate și la alte loturi, fiind solicitate verificări suplimentare de specialitate.
Separat, la lotul Mangalia–Venus–Aurora au fost constatate neconcordanțe de 2.320.402,16 lei privind lucrări executate, decontate și verificate calitativ, dar pentru care nu fusese efectuată corespunzător recepția la terminarea lucrărilor.
Sunt constatări care justifică verificări tehnice aprofundate. În cazul lucrărilor submerse, simpla existență a unui raport de supervizare nu a fost considerată suficientă de auditorii financiari pentru confirmarea detaliată a execuției. Beneficiarii proiectului și conducerea ministerului trebuie să poată prezenta documentele și rezultatele controalelor care demonstrează respectarea obligațiilor contractuale și de mediu.
Investiții începute în urmă cu 34 de ani și un patrimoniu inventariat cu întârziere
În evidențele Apelor Române figurau investiții în curs de execuție cu vechimi de până la 34 de ani, pentru care era necesară analizarea continuării, actualizării sau sistării. La ABA Crișuri, investiții finalizate și recepționate, în valoare de aproape două milioane de lei, figurau în continuare ca lucrări în curs. În același timp, inventarul centralizat al bunurilor din domeniul public al statului nu fusese actualizat cu investiții finalizate și recepționate de peste 117 milioane de lei.
O altă problemă privește terenuri de 81.816 mp din zona costieră, aflate în administrarea Rezervației Biosferei Delta Dunării, care fuseseră intabulate provizoriu în proprietatea UAT Jurilovca. Nu fuseseră întreprinse toate demersurile pentru clarificarea și protejarea drepturilor statului. În plus, Apele Române puseseră necorespunzător la dispoziția ESZ Prahova SA anumite bunuri din proprietatea publică, fără respectarea regimului juridic aplicabil.
La nivelul ministerului, inventarierea generală a patrimoniului aferent anului 2025 a fost finalizată cu peste 90 de zile după termenul-limită de depunere a situațiilor financiare. Astfel, raportările fuseseră transmise înaintea corelării complete a evidențelor contabile cu situația faptică a patrimoniului.
Fondurile PNRR și controalele care nu au funcționat corespunzător
Problemele au vizat și finanțările prin Planul Național de Redresare și Reziliență. Au fost identificate mecanisme insuficiente de verificare ulterioară a achizițiilor, documentații incomplete privind riscul de dublă finanțare, verificări insuficiente ale obligației beneficiarilor de a ține contabilitate distinctă și documente justificative întocmite abia în timpul auditului, deși se refereau la operațiuni din 2025.
Aceste nereguli pot afecta trasabilitatea cheltuielilor și pot genera riscuri de corecții financiare. Pentru o instituție responsabilă de gestionarea unor investiții de interes național, controlul fondurilor europene trebuie să fie continuu și documentat, nu o activitate completată retrospectiv atunci când sunt solicitate explicații.
Mircea Fechet (PNL) și vechile conduceri nu pot fi scoși din această ecuație
Ar fi greșit ca întreaga situație descrisă să fie pusă exclusiv în responsabilitatea Dianei Buzoianu. O parte dintre contractele, investițiile și obligațiile financiare analizate au fost inițiate sau au produs efecte înainte de 23 iunie 2025. Mircea Fechet (PNL), ministru din iunie 2023 până în iunie 2025, a condus aceeași structură administrativă și a avut responsabilitatea supravegherii instituțiilor din subordine în perioada respectivă. Investițiile de pe litoral, problemele legate de recuperarea creanțelor și reorganizarea agențiilor de mediu trebuie analizate și prin prisma deciziilor luate în timpul mandatului său.
Mai mult, existența unor investiții vechi de trei decenii și neactualizarea unor tarife din 2009 arată că anumite disfuncționalități sunt anterioare ambilor miniștri. Responsabilitatea administrativă nu se schimbă odată cu sigla partidului care numește ministrul. Fiecare conducere are obligația să explice atât deciziile pe care le-a luat, cât și măsurile pe care le-a adoptat pentru corectarea problemelor moștenite.
Diana Buzoianu a dispus, în octombrie 2025, verificări ale Corpului de Control privind problemele de la Apele Române, iar acestea au evidențiat la rândul lor deficiențe în gestionarea proiectelor și a finanțărilor europene. Această inițiativă trebuie luată în considerare. Totuși, existența controalelor nu poate înlocui rezultatele concrete ale remedierii, iar raportul financiar pentru 2025 arată că numeroase probleme de evidență, control și administrare necesitau în continuare măsuri.
Ce a lăsat, concret, în urmă Diana Buzoianu?
În octombrie 2026, Diana Buzoianu a predat conducerea Ministerului Mediului către Natalia Intotero, după un mandat de aproximativ 16 luni. Până la acel moment, raportul de audit pentru anul 2025 fusese deja aprobat, la 1 octombrie 2026. Misiunea de audit începuse în februarie, când Buzoianu era ministru, iar conducerii îi fuseseră comunicate riscurile și deficiențele identificate pe parcurs.
În acest context, sunt necesare explicații publice despre stadiul măsurilor de remediere și despre situațiile care au rămas nesoluționate la încheierea mandatului. Câte dintre creanțele cu probleme au fost clarificate? Ce s-a întâmplat cu cele 114,45 milioane lei aferente Complexului Energetic Hunedoara? Ce documente suplimentare au fost obținute pentru lucrările subacvatice? Cum au fost gestionate riscurile financiare rezultate din diferențele dintre ofertele contractuale și proiectele tehnice ale investițiilor costiere? Și câte dintre structurile de control intern, care nu au funcționat corespunzător în 2025, au fost efectiv reorganizate?
Aceste întrebări nu privesc doar un fost ministru USR. Ele trebuie adresate și fostei conduceri PNL, precum și actualei administrații PSD, care a preluat obligația de a continua măsurile de remediere. Schimbarea conducerii politice nu poate reprezenta un motiv pentru abandonarea verificărilor sau pentru amânarea clarificării problemelor financiare.
Românii trebuie să cunoască nu doar câți bani sunt anunțați pentru programe de mediu, lucrări de protecție a litoralului, investiții în infrastructura apelor sau proiecte europene, ci și modul în care acești bani sunt verificați, contabilizați și recuperați atunci când apar nereguli.
Dincolo de bilanțurile politice ale Dianei Buzoianu și ale lui Mircea Fechet, rămâne bilanțul financiar al instituției: o opinie contrară de audit, creanțe de sute de milioane de lei cu probleme de evidență sau recuperabilitate, prejudicii identificate, investiții cu documentații neconcordante și deficiențe extinse ale controlului intern.
Iar întrebarea care trebuie pusă tuturor celor care au condus Ministerul Mediului este simplă: cine a răspuns pentru problemele identificate, ce s-a recuperat efectiv și ce garanții există că banii publici vor fi administrați mai riguros de acum înainte?